Eine Bestandsumdeckung wird nicht dadurch belastbar, dass Unterlagen schnell in ein neues System übertragen oder frühzeitig in eine Ausschreibung gegeben werden. Entscheidend ist, ob die vorhandenen Informationen das Risiko, den bestehenden Versicherungsschutz und den gewünschten Prüfauftrag nachvollziehbar abbilden. Gerade im Gewerbe-Sachgeschäft liegen häufig Policen, Nachträge und Beitragsinformationen vor. Risikobeschreibungen, aktuelle Versicherungssummen, Standortangaben oder Informationen zu Vorschäden können jedoch aus unterschiedlichen Zeitständen stammen, unvollständig sein oder sich widersprechen.
Wer in dieser Lage zuerst automatisiert, beschleunigt möglicherweise nicht den Prozess, sondern die Weitergabe ungeklärter Annahmen. Die Folge sind Rückfragen in der Bestandsarbeit, uneinheitliche Ausschreibungsgrundlagen und spätere Korrekturen. Ein strukturierter Datencheck vor dem Transfer schafft dagegen Transparenz: Was ist belegt? Was ist offen? Welche Angabe muss fachlich eingeordnet werden? Und worauf stützt sich die nächste Entscheidung?
Dieser Ratgeber erläutert einen praxistauglichen Vier-Punkte-Ansatz für Makler, Pools, Verbünde und Verantwortliche im Kompositgeschäft. Er ordnet auch ein, wo KI bei der Vorbereitung sinnvoll unterstützen kann und warum Risikoanalyse, Beratung und Freigabe fachliche Aufgaben bleiben.
Warum die Bestandsumdeckung häufig an Datenklarheit entscheidet
Bei einer Bestandsumdeckung ist die Police ein wichtiger Ausgangspunkt, aber keine vollständige Risikodokumentation. Sie zeigt den vereinbarten Vertragsstand zu einem bestimmten Zeitpunkt. Ob die zugrunde liegenden Angaben weiterhin zutreffen, ob Nachträge konsistent eingearbeitet wurden oder ob alle entscheidungsrelevanten Informationen verfügbar sind, ergibt sich daraus nicht automatisch. Gleiches gilt für Beitragsdaten: Sie können einen Vertragswert abbilden, beantworten aber nicht die Frage, ob Risiko und Deckung sachgerecht beschrieben sind.
Typisch ist ein Bestand, in dem Informationen über mehrere Ablagen verteilt sind: Police und Nachträge liegen in der Vertragsakte, Risikohinweise in Korrespondenzen, Summenstände in älteren Unterlagen und Angaben zu Schäden oder gefahrerheblichen Änderungen an anderer Stelle. Werden diese Quellen ohne Einordnung zusammengeführt, entsteht leicht ein scheinbar vollständiger Datensatz. Seine Vollständigkeit ist dann jedoch nur technisch, nicht fachlich belegt.
Der Engpass liegt deshalb oft vor einer Ausschreibung oder einem technischen Transfer. Solange unklar ist, welche Quelle führend ist, welche Information veraltet sein könnte und welche Angaben fehlen, lassen sich offene Punkte nicht gezielt klären. Eine saubere Vorprüfung trennt belegte Tatsachen, übernommene Angaben und noch zu prüfende Sachverhalte. Das erhöht nicht automatisch die Geschwindigkeit jeder einzelnen Aufgabe. Es verhindert aber, dass Unklarheiten unbemerkt in nachgelagerte Arbeitsschritte wandern.
Typische Bruchstellen bei Risikodaten und Deckungsinformationen
Im Gewerbe-Sachgeschäft ist das versicherte Risiko häufig nicht in einem einzigen Dokument abschließend beschrieben. Schon unterschiedliche Adressformate, Objektbezeichnungen oder Gesellschaftsnamen können die Zuordnung erschweren. Hinzu kommen Änderungen am Standort, an der Nutzung, an technischen Einrichtungen oder an werthaltigen Bestandteilen. Nicht jede dieser Informationen ist für jeden Vertrag in gleicher Weise relevant. Für die fachliche Prüfung ist jedoch wichtig, dass ihr Status klar erkennbar ist.
Besonders sorgfältig zu behandeln sind Angaben, die in mehreren Dokumenten voneinander abweichen. Das kann etwa Versicherungssummen, Flächen, Betriebsarten, Selbstbehalte, Sicherheitsvorschriften oder vereinbarte Deckungsbausteine betreffen. Ein Widerspruch ist nicht automatisch ein Fehler. Er kann auf einen Nachtrag, einen unterschiedlichen Betrachtungszeitpunkt oder eine abweichende Datendefinition zurückgehen. Ohne Kennzeichnung darf er aber nicht stillschweigend aufgelöst werden.
Auch fehlende Informationen sind ein fachlicher Befund. Wenn etwa Angaben zu Vorschäden, aktuellen Werten, vorhandenen Schutzmaßnahmen oder Risikomerkmalen nicht vorliegen, sollte daraus keine scheinbare Negativfeststellung entstehen. „Nicht dokumentiert“ bedeutet nicht „nicht vorhanden“. Diese Trennung schützt vor Fehlannahmen und macht den weiteren Klärungsbedarf sichtbar.
Bestandsumdeckung mit Dateninventur beginnen
Der erste Prüfschritt ist eine Daten- und Dokumenteninventur. Ihr Ziel ist nicht, jedes Dokument sofort inhaltlich abschließend zu bewerten. Zunächst wird festgestellt, welche Unterlagen, Datenfelder und Kommunikationsstände vorliegen und welchem Vertrag, Risiko oder Standort sie zugeordnet werden können. Damit entsteht eine belastbare Arbeitsgrundlage für die folgenden Schritte.
Eine Inventur sollte Quellen und Zeitstände erfassen. Neben der aktuellen Police können das Nachträge, Antragsunterlagen, Risikoerfassungen, Korrespondenzen, Beitragsübersichten sowie interne Notizen sein. Wichtig ist zudem die Kennzeichnung, ob ein Dokument vollständig, lesbar und zuordenbar ist. Eine Datei ohne eindeutigen Vertragsbezug kann zwar ein Hinweis sein, sollte aber nicht ohne Prüfung als Beleg für einen bestimmten Datensatz verwendet werden.
Für umfangreichere Bestände empfiehlt sich eine strukturierte Übersicht pro Vertrag oder Risikoeinheit. Sie muss nicht jedes Detail vorwegnehmen. Entscheidend ist, dass sie die vorhandenen Quellen, den erkennbaren Stand und den Bezug transparent macht. Auf dieser Grundlage kann die Bestandsarbeit nachvollziehbar priorisiert werden. Weitere Einordnung zur systematischen Bearbeitung bietet die Seite zur Aktualisierung von Versicherungsportfolios.
- Welche Policen, Nachträge und Vertragsübersichten liegen vor?
- Welche Risikodokumente, Angaben zu Standorten und Summenstände sind vorhanden?
- Aus welchem Zeitraum stammt die jeweilige Information?
- Ist die Zuordnung zu Vertrag, Versicherungsnehmer und Risiko eindeutig?
- Welche Unterlagen sind unvollständig, schlecht lesbar oder nur als Hinweis verwertbar?
Lücken und Widersprüche sichtbar statt stillschweigend schließen
Der zweite Prüfschritt besteht darin, Lücken, Widersprüche und offene Punkte einheitlich zu kennzeichnen. Dies ist mehr als eine formale Qualitätskontrolle. Erst wenn Unklarheiten sichtbar sind, können Fachverantwortliche entscheiden, ob eine Rückfrage erforderlich ist, ob eine Angabe durch andere Unterlagen belastbar gestützt wird oder ob ein Sachverhalt bis zur Klärung offenbleiben muss.
Hilfreich ist eine klare Statuslogik. Beispielsweise können Angaben als belegt, abweichend, fehlend, unklar zuzuordnen oder klärungsbedürftig markiert werden. Der Status sollte nachvollziehbar erklären, worauf er beruht: Liegt ein Widerspruch zwischen zwei Quellen vor? Fehlt ein Dokument? Ist der Zeitstand nicht erkennbar? Eine bloße Markierung ohne Begründung schafft nur neue Rückfragen.
Die Reihenfolge der Klärung sollte sich an der Relevanz für Risiko und Deckungsauftrag orientieren. Nicht jede formale Abweichung hat dieselbe Bedeutung. Umgekehrt können wenige fehlende Angaben erhebliche Auswirkungen auf die Qualität der Prüfung haben. Fachliche Priorisierung bedeutet daher nicht, offene Punkte zu übergehen. Sie bedeutet, sie transparent nach ihrer Bedeutung für die nächste Entscheidung zu bearbeiten.
In der Praxis ist es sinnvoll, für jeden ungeklärten Punkt einen Verantwortlichen, die benötigte Information und den vorgesehenen nächsten Schritt festzuhalten. So wird aus einer diffusen Liste eine steuerbare Aufgabenstruktur. Das erleichtert die Zusammenarbeit zwischen Bestandsbetreuung, Fachbereich und weiteren Beteiligten, ohne den Befund vorwegzunehmen.
Risiko und Deckungsauftrag sauber voneinander abgrenzen
Im dritten Schritt werden die Risikodaten und der Deckungsauftrag strukturiert zusammengeführt. Diese Unterscheidung ist zentral: Die Risikobeschreibung beantwortet, was geprüft werden soll. Der Deckungsauftrag beschreibt, welche Fragestellung im Rahmen der Bestandsumdeckung bearbeitet werden soll. Werden beide Ebenen vermischt, bleibt oft unklar, ob eine Angabe eine Tatsache, eine gewünschte Lösung oder eine offene Prüfannahme ist.
Ein strukturierter Risikoteil kann beispielsweise die eindeutig zugeordneten Standorte, Nutzungen, Werte, vorhandenen Vertragsinformationen und die noch offenen Risikomerkmale enthalten. Der Deckungsauftrag sollte davon getrennt festhalten, welche Deckungsaspekte betrachtet werden, welche Ausgangslage zugrunde liegt und wo ausdrücklich keine abschließende Aussage möglich ist. Diese Struktur verbessert die Kommunikation, weil Empfänger nicht erst aus unverbundenen Dokumenten ableiten müssen, welche Frage tatsächlich gestellt wird.
Für die Ausschreibung oder andere nachgelagerte Prüfungen ist eine solche Trennung besonders wertvoll. Sie verhindert nicht jede Rückfrage; Rückfragen können fachlich notwendig sein. Sie macht aber erkennbar, ob eine Rückfrage aus einem offenen Risiko, einer fehlenden Unterlage oder einer konkret definierten Deckungsfrage entsteht. Das reduziert Interpretationsspielräume und erleichtert eine konsistente Bearbeitung.
Bei der Vorbereitung komplexerer Portfolios kann eine neutrale Strukturierung der Ausgangslage helfen. Informationen zu diesem Ansatz finden sich bei den Leistungen für strukturierte Transferprozesse. Maßgeblich bleibt stets der konkrete Einzelfall mit seinen verfügbaren Unterlagen und fachlichen Anforderungen.
Eine kompakte Prüflogik für den Übergang in die Bearbeitung
Bevor Daten an eine weitere Prozessstufe übergeben werden, sollte ein einheitlicher Prüfbogen die wesentlichen Ergebnisse zusammenführen. Er dient nicht als Ersatz für die Fachprüfung, sondern als Übergabeinstrument. Sein Nutzen liegt darin, dass Fakten, offene Punkte und Entscheidungen nicht in E-Mails, Tabellen und Einzeldateien auseinanderfallen.
- Identität und Zuordnung: Sind Vertrag, Versicherungsnehmer, Risiko und relevante Standorte eindeutig verbunden?
- Quellenlage: Welche Dokumente tragen die wesentlichen Angaben, und welcher Zeitstand ist jeweils erkennbar?
- Risikostatus: Welche Angaben sind belegt, welche abweichend und welche noch nicht dokumentiert?
- Deckungsauftrag: Welche konkreten Fragen sollen geprüft werden, und welche Annahmen dürfen nicht als gesichert gelten?
- Rückfragen: Was muss vor der nächsten Stufe geklärt werden, wer übernimmt die Klärung und bis wann?
- Freigabestatus: Wer hat den Datenstand fachlich geprüft, und welche Restpunkte bleiben ausdrücklich bestehen?
Diese Prüflogik ist bewusst einfach gehalten. Ihr Wert entsteht durch konsequente Anwendung und durch klare Begriffe. Wenn „vollständig“, „geprüft“ oder „freigegeben“ verwendet wird, sollte im jeweiligen Prozess eindeutig definiert sein, was diese Begriffe bedeuten. Andernfalls können gleiche Statusangaben von unterschiedlichen Beteiligten verschieden verstanden werden.
Fachliche Entscheidung und Restpunkte dokumentieren
Der vierte Prüfschritt ist die nachvollziehbare Dokumentation der fachlichen Entscheidung. Sie beantwortet nicht nur, ob ein Datensatz weitergegeben werden kann. Sie hält auch fest, auf welcher Grundlage die Prüfung erfolgte, welche Abwägung getroffen wurde und welche Restpunkte weiterhin offen sind. Gerade bei Übergaben zwischen Teams oder Organisationen ist diese Transparenz entscheidend.
Eine Dokumentation sollte nicht den Eindruck vollständiger Sicherheit erwecken, wenn diese nicht besteht. Sachgerecht ist vielmehr eine klare Aussage zum Prüfstand: Welche Unterlagen wurden berücksichtigt? Welche Informationen wurden als maßgeblich eingeordnet? Welche Rückfragen sind noch offen? Welche Einschränkungen gelten für die weitere Bearbeitung? Damit bleibt der Entscheidungsweg auch dann verständlich, wenn später weitere Informationen hinzukommen.
Die Freigabe selbst ist keine technische Nebenaufgabe. Sie setzt fachliches Verständnis für Risiko, Deckungsinhalt und die Bedeutung offener Angaben voraus. Je nach Organisation können Rollen für Vorbereitung, Prüfung und Freigabe getrennt sein. Wesentlich ist, dass Verantwortlichkeiten nicht nur informell gelebt, sondern im Prozess eindeutig zugeordnet werden. Eine belastbare Übergabe schafft damit auch eine bessere Grundlage für die weitere Bestandsarbeit.
KI Datenanreicherung: sinnvolle Assistenz mit klaren Grenzen
KI kann in der Vorbereitungsphase einer Bestandsumdeckung nützlich sein. Sie kann Dokumente vorsortieren, Inhalte extrahieren, ähnliche Angaben bündeln oder auf potenzielle Dubletten und Auffälligkeiten hinweisen. Bei heterogenen Unterlagen kann dies die Sichtung unterstützen und Fachkräfte dabei entlasten, relevante Stellen schneller zu identifizieren. Der Nutzen liegt in der Vorbereitung und Priorisierung, nicht in einer eigenständigen fachlichen Entscheidung.
Aus einem extrahierten Wert folgt noch keine belastbare Risikoaussage. Systeme können Kontext falsch zuordnen, Zeitstände verwechseln oder Angaben aus verschiedenen Dokumenten unzutreffend zusammenführen. Daher müssen Ergebnisse prüfbar bleiben: Die Quelle einer Information, ihr Dokumentenbezug und ihr Status sollten für die fachliche Bearbeitung nachvollziehbar sein. Unklare oder widersprüchliche Ergebnisse dürfen nicht durch eine automatisierte Plausibilität ersetzt werden.
Die Risikoanalyse, die Beratung, die Bewertung von Deckungsfragen und die Freigabe verbleiben beim Menschen. KI ersetzt weder die Verantwortung der fachlich zuständigen Personen noch die notwendige Kommunikation über offene Punkte. Informationen zur möglichen Unterstützung bei der Datenaufbereitung beschreibt Policen Transfer unter KI-gestützter Datenanreicherung.
Prozessqualität entsteht an klaren Übergaben
Eine gute Prozessgestaltung verbindet Dateninventur, Klärung und Freigabe zu einem nachvollziehbaren Ablauf. Dazu gehören definierte Übergabepunkte: Wann ist ein Fall bereit für die fachliche Prüfung? Wann darf ein Risiko in einen weiteren Bearbeitungsschritt übergehen? Welche offenen Punkte müssen vorher geklärt sein, und welche dürfen mit einer eindeutigen Kennzeichnung weitergeführt werden? Ohne solche Kriterien wird der Prozess stark von Einzelwissen und situativen Abstimmungen abhängig.
Für Makler und Maklerorganisationen ist zudem wichtig, unterschiedliche Bestandslagen nicht über einen Kamm zu scheren. Ein überschaubarer, gut dokumentierter Bestand benötigt eine andere Prüftiefe als ein heterogenes Portfolio mit vielen Nachträgen, Standorten oder uneinheitlichen Ablagen. Standardisiert werden sollten daher vor allem Statuslogik, Zuständigkeiten und Übergabeformate. Die fachliche Tiefe muss sich am konkreten Risiko und an der Zielsetzung orientieren.
Wer die eigene Ausgangslage und mögliche Vorgehensweisen einordnen möchte, findet auf der Seite für Versicherungsmakler und Bestandsverantwortliche weiterführende Informationen. Im Mittelpunkt sollte dabei nicht ein pauschales Geschwindigkeitsversprechen stehen, sondern eine kontrollierte, fachlich nachvollziehbare Bearbeitung.
Fazit: Bestandsumdeckung braucht zuerst einen belastbaren Datenstand
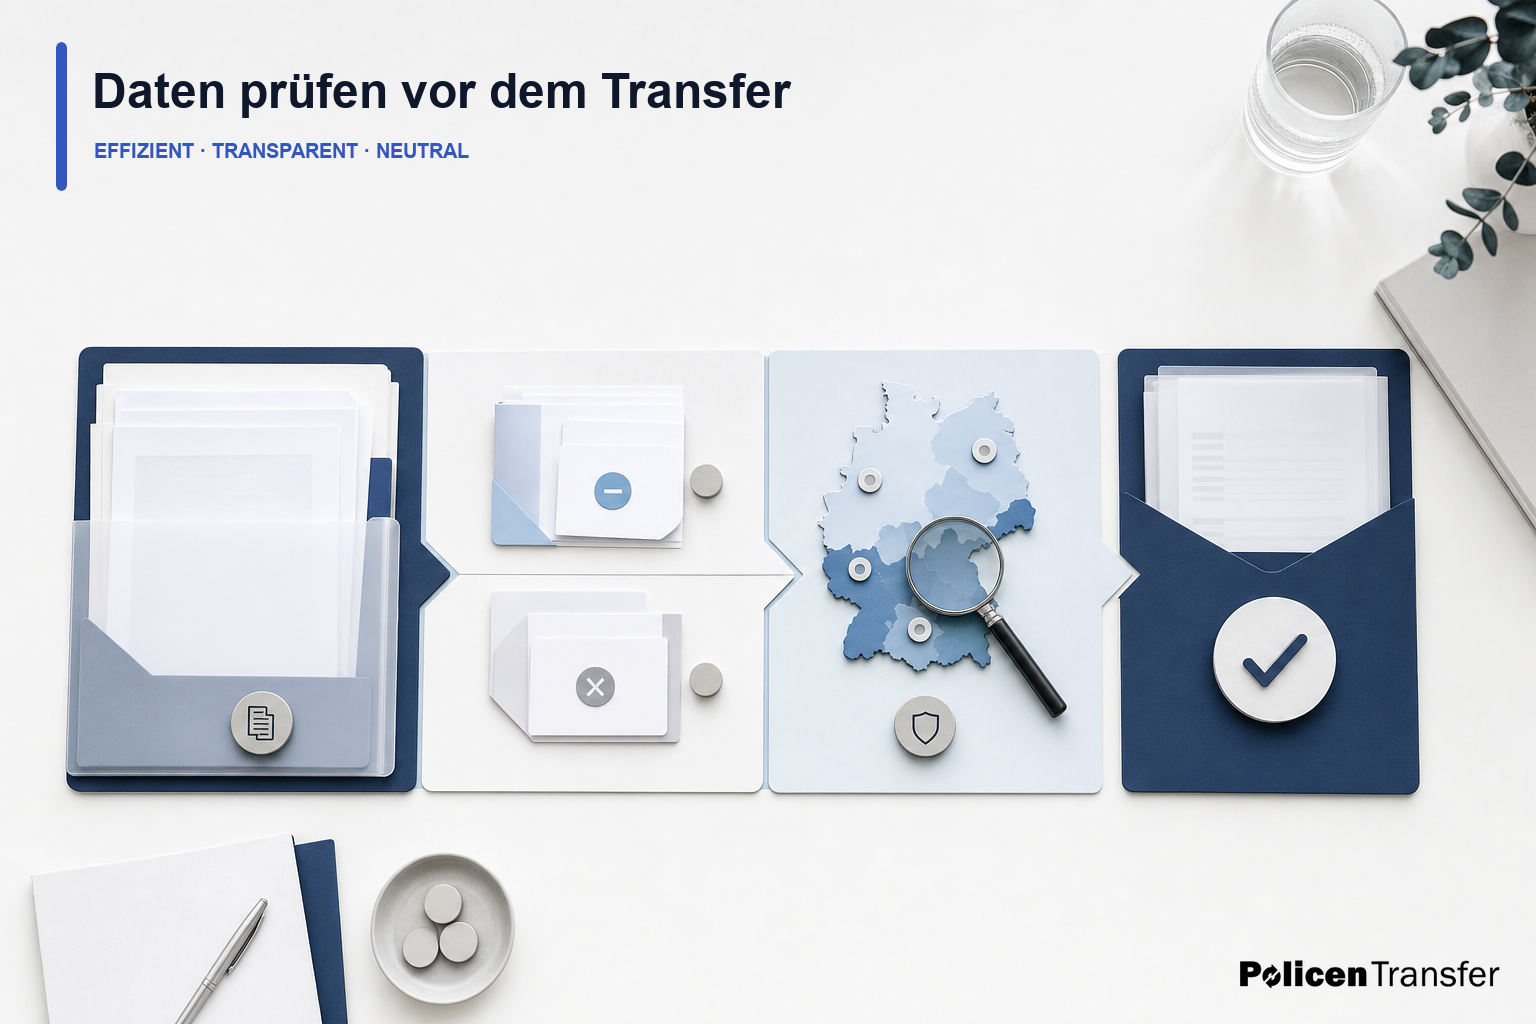
Eine Bestandsumdeckung gelingt nicht durch möglichst frühe Automatisierung, sondern durch eine klare Ausgangslage. Der Vier-Punkte-Datencheck schafft diese Grundlage: Unterlagen und Daten inventarisieren, Lücken und Widersprüche sichtbar machen, Risiko und Deckungsauftrag strukturiert zusammenführen sowie die fachliche Entscheidung mit verbleibenden Restpunkten dokumentieren.
Damit werden Rückfragen nicht künstlich vermieden und Unsicherheiten nicht kaschiert. Sie werden an die richtige Stelle im Prozess gebracht und so bearbeitbar gemacht. KI kann die Vorsortierung, Extraktion und Priorisierung sinnvoll unterstützen. Die fachliche Einordnung, Beratung und Freigabe bleiben jedoch Aufgaben qualifizierter Menschen. Für belastbare Transferprozesse ist genau diese Verbindung aus strukturierter Datenarbeit und klarer Verantwortung entscheidend.